西北政法大学第三十八届田径运动会开幕

  • 2016年04月21日
  • 西北政法大学
关注西法大官网
微信
微博
Qzone
网址
打印
阅读

4月21日上午,西北政法大学第38届田径运动会在长安校区体育场隆重开幕。校党委书记宋觉、校长贾宇、校党委副书记赵健、校纪委书记罗新远、副校长宣力、王瀚、李玉朝等校领导及离退休教师代表,外籍教师代表,各院、部、处领导出席了开幕式。开幕式由赵健副书记主持。

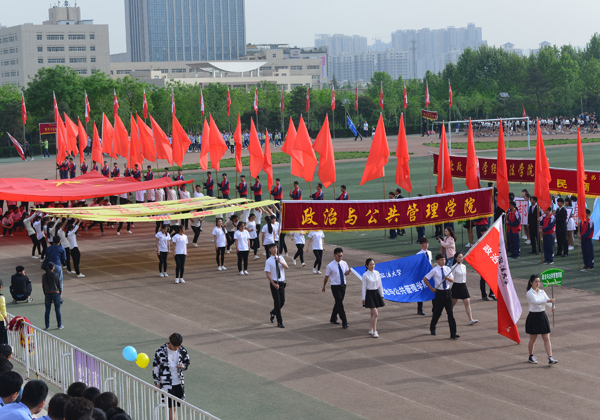
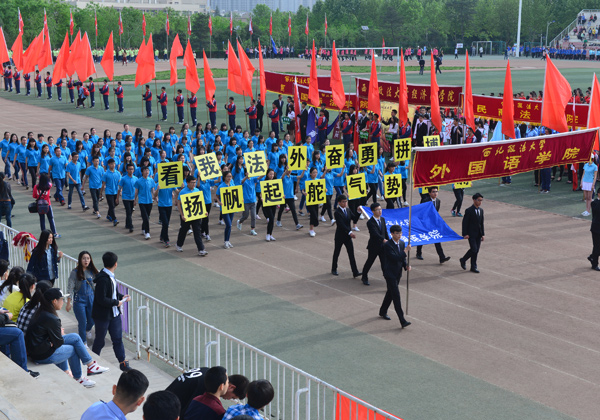
8时整,伴随着激昂的旋律,国旗护卫队、裁判员方阵和各学院师生方阵依次入场。师生们身着鲜艳的运动装,构成了一道道亮丽的风景线,各具特色的风采展示,赢得了全场阵阵喝彩,全面展现了我校师生蓬勃向上的精神面貌。
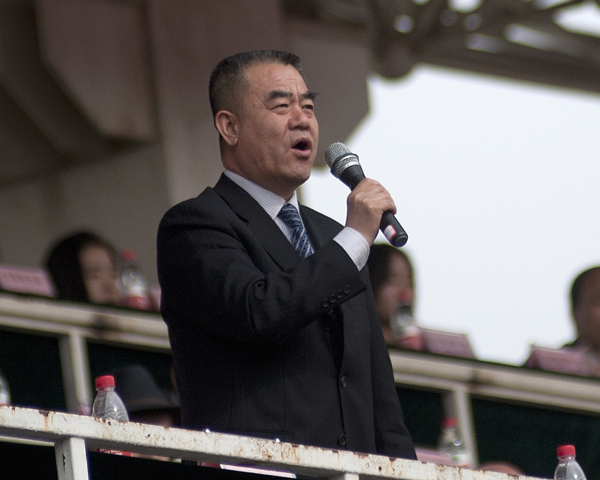
校党委书记宋觉宣布西北政法大学第38届田径运动会开幕
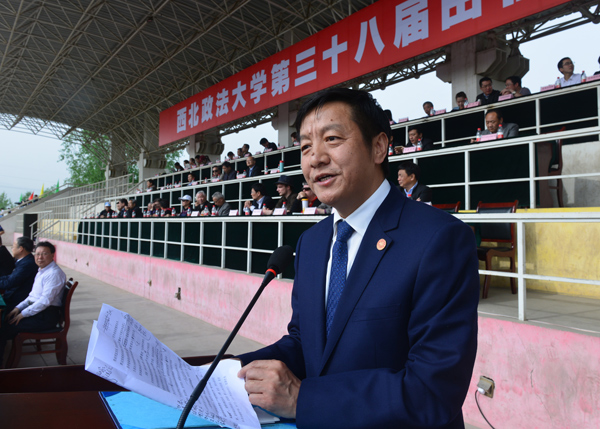
校长贾宇致开幕辞

开幕式由校党委副书记赵健主持

庄严肃穆的升国旗仪式后,校长贾宇致开幕辞,他强调了运动的重要性,“生命因运动而美丽,人类因运动而进步。”指出青年要“文明其精神,野蛮其体魄”,强国须强民、强民须强身、强身须锻炼。学校历来重视体育教学,师资队伍、场馆建设、教学水平、体育竞技等各方面均取得了长足的发展与进步。如今学校正凝心聚力,朝着建设法学特色鲜明、多学科协调发展的教学研究型高水平大学目标迈进,体育教学是重要的建设事业之一。贾宇校长向同学们提出了三点希望:一是坚强的意志和健康的体魄是成就人生事业的前提,也应是我们毕生的追求;二是积极参加体育运动,运动使生命之树常青,它能拓展生命的宽度、延续生命的长度;三是养成积极的生活态度,生活是一场更大的比赛,社会将会是更加广阔的赛场,我们要将“尊重规则、公平竞争、积极进取、永不言败、团结协作、超越自我”的体育精神融入日常工作和生活中。
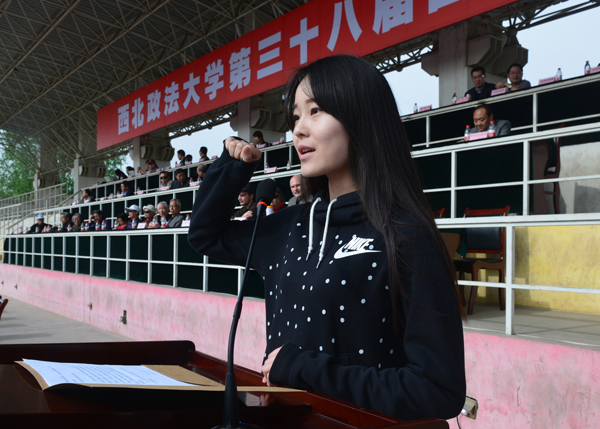
赵正佳和翟水保分别代表运动员和裁判员进行了宣誓。

方阵入场

教职工代表队二十四式太极拳表演

离退处腰鼓秧歌

民商法学院大型团体操《光辉的足迹》

新闻传播学院串烧舞蹈
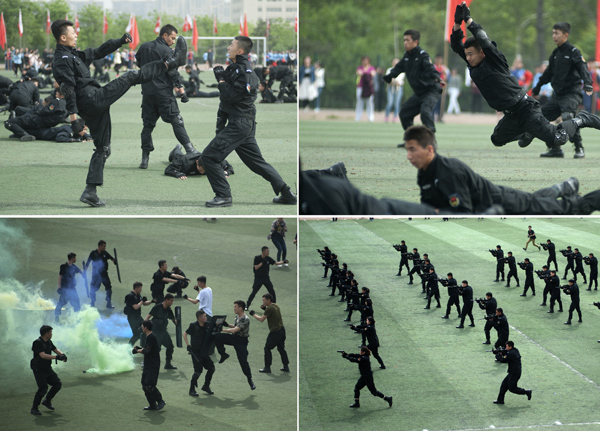
公安学院战术及反恐演练

开幕式上,教职工代表队带来了二十四式太极拳表演,他们动作灵动舒展,刚柔相济,仿若行云流水,一气呵成;离退处老教师们用饱满的热情、自由的舞姿表演了腰鼓秧歌,点燃了会场气氛;民商法学院三百余人的大型团体操《光辉的足迹》呈现了一场视听盛宴,其阵型变换之美、阵容声势之大再现了溶于西法大骨髓中的激荡豪情;新闻传播学院的串烧舞蹈动感澎湃,迸发出了奋发向上的青春活力;公安学院学生通过铿锵有力的棍术及擒敌术表演,展现出了扎实的功底和昂扬的干劲。

10时整,开幕式圆满落幕,为期两天半的田径运动会正式开始。祝愿全体参赛运动员充分发扬“更高、更快、更强”的奥林匹克精神,尽情释放激情与能量,顽强拼搏,超越自我,赛出风格、赛出友谊、赛出水平!

(摄影:杜超英)

相关新闻

  • 校党委书记赵万东一行赴西安外国语大学调研交流

    9月30日,校党委书记赵万东率队赴西安外国语大学调研交流。西安外国语大学党委书记刘振涛出席并主持座谈,副校长桑元峰、邓滢,我校党委副书记郭武军,校党委委员、副校长孙昊亮参加座谈。 刘振涛对赵万东一行来访表示欢迎,对我校在学科交叉建设、复合型人才联合培养等方面给予的支持表示感谢。他指出,面对产业变革带来的冲击,西安外国语大学立足外语办学特色,统筹推进学部制改革,持续深化产教融合,完善绩效激励机制,取得了许多标志性成果。两校地缘相近、学科互补,有着良好的合作基础。期待以此次调研交流为契机,进一步深化对接、携手共进,在学科交叉创新、科研平台共建等领域持续发力,共同探索打造文科院校高质量发展新范式。 赵万东对西安外国语大学的热情接待表示感谢。他指出,西安外国语大学坚持“外语+专业+人工智能”的发展思路,持续推进学科交叉融合与人才培养模式创新,形成了特色鲜明的办学路径。希望双方在现有合作基础上,充分发挥各自特色优势,积极面向国家重大战略和区域经济社会发展需求,紧盯自贸区法治服务、跨境争端解决、区域国别法律查明与研究、国际化传播等亟需领域,开展高效务实、系统深入的交流合作,切实提高人才培养与理论研究质效,共同为以中国式现代化全面推进强国建设、民族复兴伟业作出新的更大贡献。 邓滢详细介绍西安外国语大学学部制改革、学科专业建设、产教融合、国际传播、师生服务保障等情况。 会前,赵万东一行参观了西安外国语大学校史馆、人工智能与语言认知神经科学重点实验室、国际传播中心、丝绸之路语言服务协同创新中心、人工智能产教融合实训基地,听取了“一键式”咨询投诉平台、网上教师服务中心介绍。 两校相关职能部门负责人参加座谈。 (供稿:党政办公室 撰稿:昌盛 审核:刘淑宝)

    2026-10-01
  • 【中国社会科学网】西北政法大学与中国非洲研究院签署合作协议

    2026-09-30
  • 《数智财税法治》第三辑 征稿启事

    《数智财税法治》第三辑 征稿启事 一、集刊简介 《数智财税法治》是西北政法大学个人债务与金融纠纷法治研究中心主办的法学、经济学与管理学交叉领域的学术集刊,每年两期,由社会科学文献出版社出版。北京大学法学院教授、中国法学会财税法学研究会刘剑文会长担任学术委员会主任,西北政法大学副校长、陕西省法学会财税法学研究会会长张荣刚教授担任主编。 本刊立足于数智时代财税法治研究的前沿,以探索数智财税规律,服务法治中国建设为宗旨,以数智技术与财税法治的深度融合为核心,聚焦于人工智能、大数据、区块链等新兴技术对财税法律制度的影响与变革,通过跨学科、多视角的研究方法,深度挖掘并展现数智技术在财税立法、执法、司法及守法中的创新应用,推动中国财税法治在数智时代的创新发展,为国家治理体系和治理能力现代化贡献学术智慧与实践力量。 本刊栏目设置包括:(1)数智财税法学理论;(2)数智财税立法动态;(3)数智财税稽查审计;(4)数智财税实务案例;(5)数智财税法治前瞻。 二、稿件要求 1.基本要求 (1)来稿必须是未经公开发表的原创性学术论文、案例分析、调研报告等形式的稿件。鼓励跨学科研究,结合法学、经济学、管理学等多学科视角探讨数智财税法治问题。 (2)来稿应具有理论创新性或实践指导意义,要求注释规范、文字流畅、观点明确、数据翔实、论证严谨,符合学术规范。 (3)来稿文责自负,请遵守学术伦理规范,严禁任何形式的抄袭、剽窃或学术不端行为。 2.基本要件 论文标题、作者署名及简介、摘要与关键词、正文、注释、参考文献。如涉及资助项目,请注明项目来源、名称和编号。 3.撰写要求 (1)论文标题(不超过20字,中英文)。 (2)作者署名及简介。作者署名一般不超过3人;作者简介包括姓名、性别、籍贯、所获学位、任职机构(正式全称)、职务/职称、通信地址、电话、电子邮箱等。上述信息全部集中在独立于正文的首页。正文中务必避免出现影响匿名审稿的信息。 (3)摘要与关键词(中英文)。摘要须独立成篇,完整、准确地概括文章的实质性内容,不超过 300 字;关键词一般不超过5个。且中英文应相互对应。 (4)正文。①标题一般分为三级,第一级标题用“一”“二”“三”等标示,第二级标题用“(一)”“(二)”“(三)”等标示,第三级标题用“1.”“2.”“3.”等标示。②图、表和公式均用阿拉伯数字连续编号,如图1、图2和表1、表2,以及(1)(2)等。图和表应有简短确切的题名,图号图名应置于图下,表名表号置于表上,公式号置于右侧。 (5)注释。如有,采用页下注形式,用①、②、③等表示,每页重新编号。 (6)参考文献。采用顺序编码制,具体参考附件。 三、稿件评审 1.本刊实行匿名三级审稿制度,审稿周期通常为三个月。 2.编辑部初审。编辑部根据稿件的主题和整体学术质量决定是否进入外审环节。对于主题不符或质量明显不符合办刊要求的稿件将予以退稿。 3.专家匿名外审。外审环节采用双盲制度。编辑部根据两名外审专家的评审意见,结合编辑部总体稿件情况进行专业评判,综合给出退稿、大修后再审、小修后再审、小修后推荐发表的评审结果。 4.编辑部选稿(终审)。通过匿名外审环节的稿件将进入选稿的终审环节。 5.录用与否的通知及评审意见将通过电子邮件形式回复,具体回复时间将根据稿件提交的先后顺序安排。对于未被录用的稿件,作者可自由处置。 6.本刊不收取任何形式的审稿费和版面费,如被录用将赠送样刊2本。 四、来稿须知 1.字数要求。一般在1万—1.5万字之间,特别优秀的稿件字数可以适当放宽。 2.原创性与查重。来稿须为未公开发表的原创作品,查重率不得超过15%。 3.投稿声明。请在投稿时注明“专投贵刊,绝不一稿多投”。目前仅接受电子邮件投稿一种方式,以编辑部邮件回复收稿为准。 4.修改说明。本刊有权对录用稿件进行必要的文字和格式修改,如作者有特殊要求,请在投稿时说明。 5.版权约定。论文的版权属本刊所有,其他媒体转载需征得本刊同意,本刊亦可向其他数据库推荐。 五、投稿方式 请将稿件以Word文档附件形式发送至编辑部邮箱:nwuplszcsfz@163.com,邮件标题格式为“投稿+论文标题+作者姓名”。 附件1 参考文献著录格式 本辑刊参考文献的著录格式为“顺序编码制”,即引文采用序号标注,参考文献表按引文的序号排序,格式如下: (一)引用书籍的基本格式为: 〔1〕王名扬:《美国行政法》,北京大学出版社,2007。 〔2〕张新宝:《侵权责任法》(第4版),中国人民大学出版社,2016,第 73-75 页。 〔3〕高鸿钧等主编《英美法原论》,北京大学出版社2013年版,第二章“英美判例法”。 〔4〕[美]富勒:《法律的道德性》,郑戈译,商务印书馆2005年版。 (二)引用已刊发文章的基本格式为: 〔5〕季卫东:《法律程序的意义:对中国法制建设的另一种思考》,《中国社会科学》1993年第1期。 〔6〕王保树:《股份有限公司机关构造中的董事和董事会》,载梁慧星主编《民商法论丛》第1卷,法律出版社1994年版,第110页。 〔7〕〔美〕欧中坦:《千方百计上京城:清朝的京控》,谢鹏程译,载高道蕴等编《美国学者论中国法律传统》,中国政法大学出版社 1994 年版。 〔8〕何海波:《判决书上网》,《法制日报》2000年5月21日。 (三)引用网络文章的基本格式为: 〔9〕汪波:《哈尔滨市政法机关正对“宝马案”认真调查复查》,人民网,2004年1月10日,http://www.people.com.cn/GB/shehui/1062/2289764.html。 〔10〕《温家宝主持国务院会议研究房地产业健康发展措施》,新华网,2006年5月17日, http://news.xinhuanet.com/newscenter/2006-05/17/content_4562304.htm。 〔11〕赵耀彤:《一名基层法官眼里好律师的样子》,微信公众号“中国法律评论”,2018年12月1日。 〔12〕法国行政法院网站,http://english.conseil-etat.fr/Judging, 2016年12月18日访问。 (四)引用学位论文的基本格式为: 〔13〕李松锋:《游走在上帝与凯撒之间:美国宪法第一修正案中的政教关系研究》,中国政法大学博士学位论文,2015。 (五)引用法律文件的基本格式为: 〔14〕《民法总则》第27条第2款第3项 〔15〕《国务院关于在全国建立农村最低生活保障制度的通知》,国发〔2007〕19号,2007年7月11日发布。 (六)引用司法案例的基本格式为: 〔16〕包郑照诉苍南县人民政府强制拆除房屋案,浙江省高级人民法院(1988)浙法民上字7号民事判决书。 〔17〕《陆红霞诉南通市发改委政府信息公开案》,《最高人民法院公报》2015年第11期。 (七)引用英文报刊文章和书籍的基本格式为: 〔18〕Charles A. Reich, The New Property, 73 Yale Law Journal, 733, 1964: 737-738. 〔19〕Louis D. Brandeis, What Publicity Can Do, Harper's Weekly, Dec. 20, 1913, p.10. 〔20〕William Alford, To Steal a Book is an Elegant Offense: Intellectual Property Law in Chinese Civilization, Stanford University Press, 1995: 98 附件2 《数智财税法治》(2025年第1辑) 目录   【数智财税法治理论】 论税务机关处理个人涉税信息的告知义务 ——许多奇  白礼杰   数字经济背景下卷烟消费税改革的控烟效应评价与地方财力再平衡 ——雎华蕾  霍雯倩   数字经济时代小微企业税收优惠的法律治理 ——杜坤   地方政府专项债全流程治理的法治保障 ——尉钏  陈思伊   【数智财税法治前沿】 NFT数字藏品交易的课税难题与规则适用 ——郝琳琳  李辰   公共数据授权运营收费的正当性及其实现机制 ——余鹏峰  谢婷菲   数智财税激励下无人驾驶汽车产业风险协同治理机制 ——刘珺  靳雅坤   平台企业数据资产税务处理规则完善——以电子订单贷业务模式为例 ——郭维真  管皓   以数治税视域下涉税信息协助行为规制 ——席晓娟  杨岚   财税新政下村镇银行风险智控路径 ——刘源  方亚琪   【财税征管与审计】 数智时代自然人税收征管的困境及其法治纾解 ——贾绍华  孙伯龙   数据要素税收征管的法律问题 ——刘芳  孙媛   区块链技术驱动税务审计可信性增强 ——张涛涛  徐国坚   大数据应用于自然资源资产审计的路径 ——韩紫菲   【数智财税法治经典案例】 电商领域税务问题的审计监督协同机制探索——基于无影灯效应 ——张荣刚  操瑞琪   股权转让后减收价款的税法认定 ——胡邵峰  魏高兵   【数智财税法治未来趋势】 数字经济时代税收法治范式的重塑——以数据要素征税为视角 ——哈乐群  陈夏   财税体系的数智化革新与价值重塑 ——刘洪琴  

    2026-09-29