记第三届海峡“两岸法律文化节”两岸师生联欢会

  • 2015年11月13日
  • 西北政法大学
关注西法大官网
微信
微博
Qzone
网址
打印
阅读

11月10日,西北政法大学第三届“海峡两岸法律文化节”两岸师生联欢会在我校长安校区一号教学楼AJ33隆重举行。台湾东吴大学、中正大学师生代表以及我校学生代表莅临晚会现场。
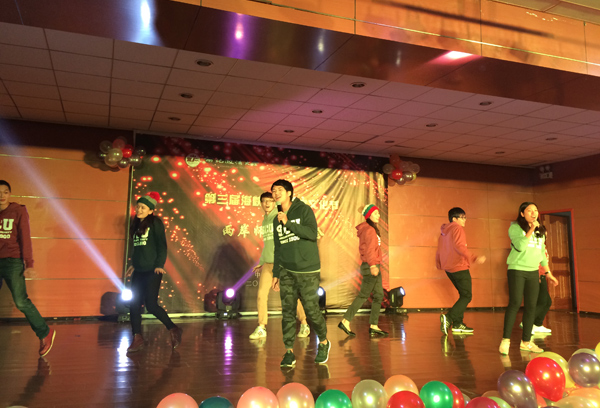
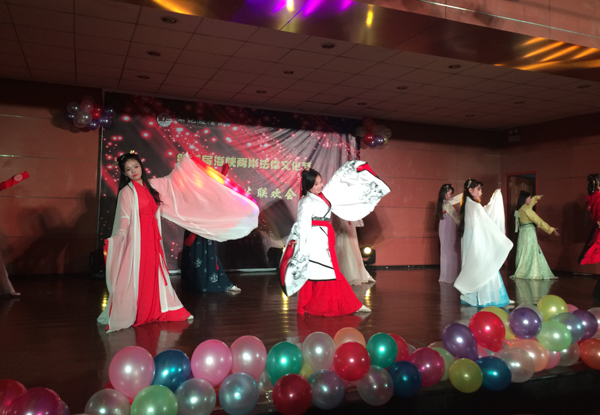
19时30分,晚会正式开始。首先是由校啦啦操队带来的开场舞表演——《花球操》,她们用充满动感的舞步向大家展示了大学生的朝气蓬勃。接着,校艺术团的侯卓君同学带来一首《错的人》,她极具感染力的嗓音和动情的演唱赢得了现场观众的喝彩。校艺术团的张璐同学用一曲葫芦丝《竹楼情歌》描绘出了阿里山和日月潭的美景与高山竹楼深处的缕缕情思。
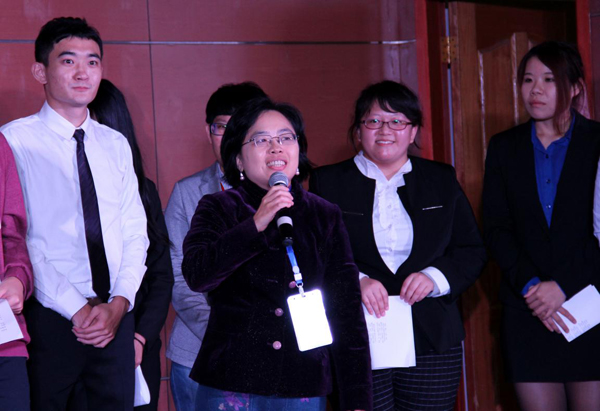
台湾中正大学法学院卢映洁教授代表台湾师生讲话

随后,海峡两岸同学现场互动。在播放一段台湾东吴大学的介绍视频后,东吴大学的同学们携手带来台湾歌曲表演。中正大学的同学们带来的歌曲联唱《欢乐99》,用闽南语诉说着海峡另一边的四季变幻,经典的老歌重温着海峡两岸的浓浓友情。两岸同学的互动将现场气氛推向高潮。

接下来,学生武术协会的同学们用一拳一剑的精彩表演将习武人刚毅不屈与强劲执着的特点展现得淋漓尽致,现场掌声阵阵。“乐云轩”相声社的同学们带来的幽默风趣的相声《奋斗》,他们通过诙谐的语言告诫青年人应该树立正确理想,把握韶华努力奋斗。校艺术团舞蹈部的同学们表演的街舞《热舞青春》,彰显了我校大学生的青春活力与协作精神。
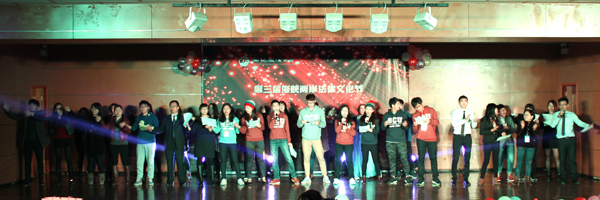
最后,我校师生与台湾师生携手同唱《朋友》,两岸人民浓浓的情谊蕴含在歌声中。21时整,晚会圆满落下帷幕。本场晚会的节目丰富多彩,为我校师生以及台湾中正大学、东吴大学的师生们献上了一场精彩的视听盛宴的同时,也促进了两岸同学之间的交流。

相关新闻

  • 我校师生代表参加“从延安 再出发”弘扬延安精神“大思政课”

    近日,由省延安精神研究会联合省委教育工委、省教育厅、陕西广电融媒体集团(台)共同主办的“从延安再出发”弘扬延安精神“大思政课”在陕西广电大剧院开讲。我校党委委员、副校长马朝琦,研究生院、马克思主义学院相关负责人,各学院辅导员代表及研究生代表150人参加本次活动。 本次“大思政课”创新探索党课教育与舞台文艺表演深度融合的授课模式,精心设置序章、信念之路、思想之炬、为民之心、奋进之心五大篇章,构建层次分明、意蕴深厚的课堂体系。课程打破传统授课形式壁垒,融合合唱、诗朗诵、红色故事宣讲、专家理论解读等多元表现形式,以沉浸式、立体化的呈现方式,全景式回望中国共产党在延安十三年的峥嵘岁月、奋斗征程与光辉实践,生动再现一代代共产党人扎根延安、砥砺前行的红色图景。 课堂上,专家学者以“为什么中国的希望在延安”为核心切入点进行深度阐释,系统溯源延安精神的核心内核与时代底蕴,着重强调自力更生、艰苦奋斗的优良作风是党永葆生机的宝贵财富,必须代代传承、久久坚守。课程实现文艺展演与理论宣讲的双向赋能、深度升华,将鲜活的舞台艺术场景转化为具象的理论教学载体,深刻解读坚定正确的政治方向、解放思想实事求是的思想路线、全心全意为人民服务的根本宗旨、自力更生、艰苦奋斗的创业精神的丰富内涵与新时代价值,让延安精神可感、可学、可悟,切实推动红色精神入脑入心、落地生根。 2025级经济法学研究生王菁菁表示,“从延安再出发”思政大课堂让我有很大的触动和深刻的感悟,学习上,沉下心钻研法条法理,面对繁重的备考任务、难懂的法学理论不浮躁,脚踏实地夯实专业基础;工作上,无论是班级、师门的事务,还是社会实践、志愿普法活动,认真负责、踏实做事,不敷衍推诿;生活上,保持朴素自律,遇到挫折不消极,学会包容担当,守住内心的原则。 “本次课程带领我们回望革命岁月,深刻体悟了艰苦奋斗、为民奉献的延安精神内核,让我接受了深刻的精神洗礼。”2026级思想政治教育专业硕士研究生巨莹说,今后我将赓续红色血脉,坚守求真务实的治学态度,深耕专业、锤炼本领,将个人成长融入国家发展,以实干担当传承和弘扬延安精神。 (供稿:研究生院 撰稿:马越昊 审核:陈玺)

    2026-09-30
  • 《数智财税法治》第三辑 征稿启事

    《数智财税法治》第三辑 征稿启事 一、集刊简介 《数智财税法治》是西北政法大学个人债务与金融纠纷法治研究中心主办的法学、经济学与管理学交叉领域的学术集刊,每年两期,由社会科学文献出版社出版。北京大学法学院教授、中国法学会财税法学研究会刘剑文会长担任学术委员会主任,西北政法大学副校长、陕西省法学会财税法学研究会会长张荣刚教授担任主编。 本刊立足于数智时代财税法治研究的前沿,以探索数智财税规律,服务法治中国建设为宗旨,以数智技术与财税法治的深度融合为核心,聚焦于人工智能、大数据、区块链等新兴技术对财税法律制度的影响与变革,通过跨学科、多视角的研究方法,深度挖掘并展现数智技术在财税立法、执法、司法及守法中的创新应用,推动中国财税法治在数智时代的创新发展,为国家治理体系和治理能力现代化贡献学术智慧与实践力量。 本刊栏目设置包括:(1)数智财税法学理论;(2)数智财税立法动态;(3)数智财税稽查审计;(4)数智财税实务案例;(5)数智财税法治前瞻。 二、稿件要求 1.基本要求 (1)来稿必须是未经公开发表的原创性学术论文、案例分析、调研报告等形式的稿件。鼓励跨学科研究,结合法学、经济学、管理学等多学科视角探讨数智财税法治问题。 (2)来稿应具有理论创新性或实践指导意义,要求注释规范、文字流畅、观点明确、数据翔实、论证严谨,符合学术规范。 (3)来稿文责自负,请遵守学术伦理规范,严禁任何形式的抄袭、剽窃或学术不端行为。 2.基本要件 论文标题、作者署名及简介、摘要与关键词、正文、注释、参考文献。如涉及资助项目,请注明项目来源、名称和编号。 3.撰写要求 (1)论文标题(不超过20字,中英文)。 (2)作者署名及简介。作者署名一般不超过3人;作者简介包括姓名、性别、籍贯、所获学位、任职机构(正式全称)、职务/职称、通信地址、电话、电子邮箱等。上述信息全部集中在独立于正文的首页。正文中务必避免出现影响匿名审稿的信息。 (3)摘要与关键词(中英文)。摘要须独立成篇,完整、准确地概括文章的实质性内容,不超过 300 字;关键词一般不超过5个。且中英文应相互对应。 (4)正文。①标题一般分为三级,第一级标题用“一”“二”“三”等标示,第二级标题用“(一)”“(二)”“(三)”等标示,第三级标题用“1.”“2.”“3.”等标示。②图、表和公式均用阿拉伯数字连续编号,如图1、图2和表1、表2,以及(1)(2)等。图和表应有简短确切的题名,图号图名应置于图下,表名表号置于表上,公式号置于右侧。 (5)注释。如有,采用页下注形式,用①、②、③等表示,每页重新编号。 (6)参考文献。采用顺序编码制,具体参考附件。 三、稿件评审 1.本刊实行匿名三级审稿制度,审稿周期通常为三个月。 2.编辑部初审。编辑部根据稿件的主题和整体学术质量决定是否进入外审环节。对于主题不符或质量明显不符合办刊要求的稿件将予以退稿。 3.专家匿名外审。外审环节采用双盲制度。编辑部根据两名外审专家的评审意见,结合编辑部总体稿件情况进行专业评判,综合给出退稿、大修后再审、小修后再审、小修后推荐发表的评审结果。 4.编辑部选稿(终审)。通过匿名外审环节的稿件将进入选稿的终审环节。 5.录用与否的通知及评审意见将通过电子邮件形式回复,具体回复时间将根据稿件提交的先后顺序安排。对于未被录用的稿件,作者可自由处置。 6.本刊不收取任何形式的审稿费和版面费,如被录用将赠送样刊2本。 四、来稿须知 1.字数要求。一般在1万—1.5万字之间,特别优秀的稿件字数可以适当放宽。 2.原创性与查重。来稿须为未公开发表的原创作品,查重率不得超过15%。 3.投稿声明。请在投稿时注明“专投贵刊,绝不一稿多投”。目前仅接受电子邮件投稿一种方式,以编辑部邮件回复收稿为准。 4.修改说明。本刊有权对录用稿件进行必要的文字和格式修改,如作者有特殊要求,请在投稿时说明。 5.版权约定。论文的版权属本刊所有,其他媒体转载需征得本刊同意,本刊亦可向其他数据库推荐。 五、投稿方式 请将稿件以Word文档附件形式发送至编辑部邮箱:nwuplszcsfz@163.com,邮件标题格式为“投稿+论文标题+作者姓名”。 附件1 参考文献著录格式 本辑刊参考文献的著录格式为“顺序编码制”,即引文采用序号标注,参考文献表按引文的序号排序,格式如下: (一)引用书籍的基本格式为: 〔1〕王名扬:《美国行政法》,北京大学出版社,2007。 〔2〕张新宝:《侵权责任法》(第4版),中国人民大学出版社,2016,第 73-75 页。 〔3〕高鸿钧等主编《英美法原论》,北京大学出版社2013年版,第二章“英美判例法”。 〔4〕[美]富勒:《法律的道德性》,郑戈译,商务印书馆2005年版。 (二)引用已刊发文章的基本格式为: 〔5〕季卫东:《法律程序的意义:对中国法制建设的另一种思考》,《中国社会科学》1993年第1期。 〔6〕王保树:《股份有限公司机关构造中的董事和董事会》,载梁慧星主编《民商法论丛》第1卷,法律出版社1994年版,第110页。 〔7〕〔美〕欧中坦:《千方百计上京城:清朝的京控》,谢鹏程译,载高道蕴等编《美国学者论中国法律传统》,中国政法大学出版社 1994 年版。 〔8〕何海波:《判决书上网》,《法制日报》2000年5月21日。 (三)引用网络文章的基本格式为: 〔9〕汪波:《哈尔滨市政法机关正对“宝马案”认真调查复查》,人民网,2004年1月10日,http://www.people.com.cn/GB/shehui/1062/2289764.html。 〔10〕《温家宝主持国务院会议研究房地产业健康发展措施》,新华网,2006年5月17日, http://news.xinhuanet.com/newscenter/2006-05/17/content_4562304.htm。 〔11〕赵耀彤:《一名基层法官眼里好律师的样子》,微信公众号“中国法律评论”,2018年12月1日。 〔12〕法国行政法院网站,http://english.conseil-etat.fr/Judging, 2016年12月18日访问。 (四)引用学位论文的基本格式为: 〔13〕李松锋:《游走在上帝与凯撒之间:美国宪法第一修正案中的政教关系研究》,中国政法大学博士学位论文,2015。 (五)引用法律文件的基本格式为: 〔14〕《民法总则》第27条第2款第3项 〔15〕《国务院关于在全国建立农村最低生活保障制度的通知》,国发〔2007〕19号,2007年7月11日发布。 (六)引用司法案例的基本格式为: 〔16〕包郑照诉苍南县人民政府强制拆除房屋案,浙江省高级人民法院(1988)浙法民上字7号民事判决书。 〔17〕《陆红霞诉南通市发改委政府信息公开案》,《最高人民法院公报》2015年第11期。 (七)引用英文报刊文章和书籍的基本格式为: 〔18〕Charles A. Reich, The New Property, 73 Yale Law Journal, 733, 1964: 737-738. 〔19〕Louis D. Brandeis, What Publicity Can Do, Harper's Weekly, Dec. 20, 1913, p.10. 〔20〕William Alford, To Steal a Book is an Elegant Offense: Intellectual Property Law in Chinese Civilization, Stanford University Press, 1995: 98 附件2 《数智财税法治》(2025年第1辑) 目录   【数智财税法治理论】 论税务机关处理个人涉税信息的告知义务 ——许多奇  白礼杰   数字经济背景下卷烟消费税改革的控烟效应评价与地方财力再平衡 ——雎华蕾  霍雯倩   数字经济时代小微企业税收优惠的法律治理 ——杜坤   地方政府专项债全流程治理的法治保障 ——尉钏  陈思伊   【数智财税法治前沿】 NFT数字藏品交易的课税难题与规则适用 ——郝琳琳  李辰   公共数据授权运营收费的正当性及其实现机制 ——余鹏峰  谢婷菲   数智财税激励下无人驾驶汽车产业风险协同治理机制 ——刘珺  靳雅坤   平台企业数据资产税务处理规则完善——以电子订单贷业务模式为例 ——郭维真  管皓   以数治税视域下涉税信息协助行为规制 ——席晓娟  杨岚   财税新政下村镇银行风险智控路径 ——刘源  方亚琪   【财税征管与审计】 数智时代自然人税收征管的困境及其法治纾解 ——贾绍华  孙伯龙   数据要素税收征管的法律问题 ——刘芳  孙媛   区块链技术驱动税务审计可信性增强 ——张涛涛  徐国坚   大数据应用于自然资源资产审计的路径 ——韩紫菲   【数智财税法治经典案例】 电商领域税务问题的审计监督协同机制探索——基于无影灯效应 ——张荣刚  操瑞琪   股权转让后减收价款的税法认定 ——胡邵峰  魏高兵   【数智财税法治未来趋势】 数字经济时代税收法治范式的重塑——以数据要素征税为视角 ——哈乐群  陈夏   财税体系的数智化革新与价值重塑 ——刘洪琴  

    2026-09-29
  • 校党委书记赵万东出席涉外法治创新基地班师生交流座谈会并讲授“开学第一课”

    9月23日,我校在枫桥“一站式”学生社区举行“月满中秋怀家国 笃行法治赴远航”涉外法治创新基地班师生交流座谈会,校党委书记赵万东出席活动并讲授“开学第一课”。校党委副书记郭武军,有关职能部门负责人,国际法学院(国际仲裁学院)相关负责人、全体辅导员、涉外法治创新基地班在校生代表及全体新生参加活动。国际法学院党委书记李立主持活动。 赵万东表示,涉外法治创新基地班是学校服务国家涉外法治建设、探索人才培养新模式的重要阵地,承担着培养政治立场坚定、专业素质过硬、通晓国际规则、精通涉外法律实务的高素质法治人才使命任务。他勉励同学们,要胸怀家国,把学校的红色基因刻进骨子里,做有信仰的涉外法治人。要夯实功底,在理论学习与实践锤炼中提升综合能力,做有本领的涉外法治人。要做好长远规划,保持好奇心与包容心的同时,抵制诱惑、守住方向,做有定力的涉外法治人,为回答好涉外法治建设时代命题贡献青春力量。 在师生交流座谈会上,赵万东、郭武军与新生代表互赠礼物,并同基地班学生进行深入交流。 教务处、招生就业处负责人分别介绍基地班培养体系与招生情况。 (供稿:国际法学院 撰稿:韩潇 审核:李立)

    2026-09-25